Kapsam 1, 2 ve 3 Emisyonları Nedir? Tedarik Zinciri Emisyonları Neden Önemli?
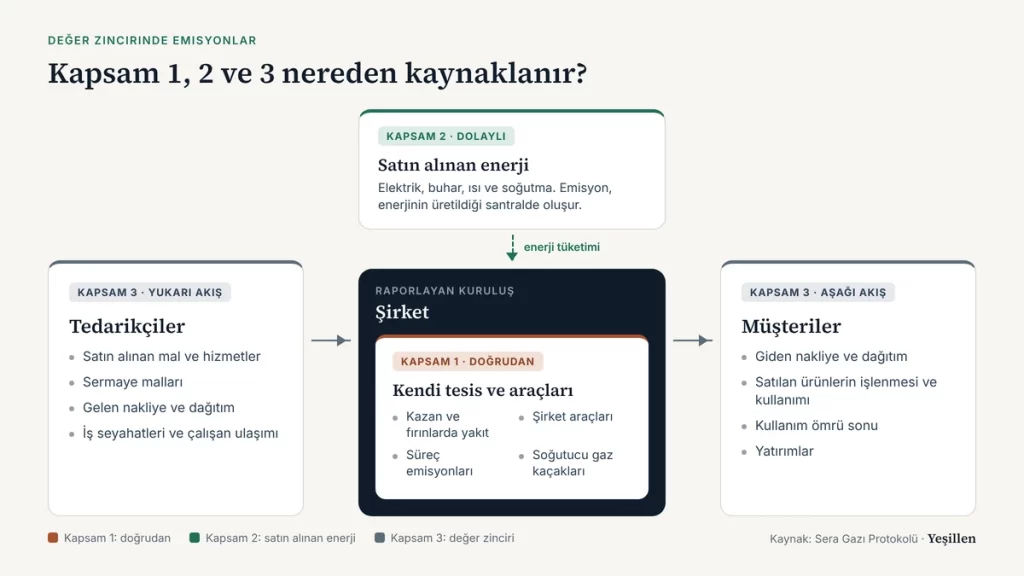
Kapsam 1, 2 ve 3, bir şirketin sera gazı emisyonlarını kaynağına göre sınıflandıran üç kategoridir. Kapsam 1 şirketin kendi tesis ve araçlarından doğrudan salınan emisyonları, Kapsam 2 satın alınan elektrik ve ısının üretiminden kaynaklanan emisyonları, Kapsam 3 ise tedarikçilerden müşterilere uzanan değer zincirindeki diğer tüm dolaylı emisyonları ifade etmektedir.
Bu sınıflandırma Sera Gazı Protokolü tarafından geliştirilmiş olup bugün kurumsal karbon ayak izi hesaplamalarının, TSRS kapsamındaki raporlamanın ve uluslararası müşterilerin tedarikçilerden talep ettiği emisyon verilerinin ortak dilidir.
Emisyonlar neden kapsamlara ayrılmaktadır?
Kapsam ayrımının iki temel amacı bulunmaktadır. Birincisi, aynı emisyonun farklı şirketler tarafından iki kez sayılmasını önlemektir. Bir santralin elektrik üretirken saldığı emisyon, santral için Kapsam 1, o elektriği satın alan fabrika için ise Kapsam 2’dir; her şirket emisyonu kendi kapsamında raporlamaktadır.
İkincisi, şirketin emisyonları üzerindeki kontrol düzeyini göstermektir. Kapsam 1 emisyonları doğrudan şirketin kararlarına bağlıyken, Kapsam 3 emisyonlarının azaltılması tedarikçiler ve müşterilerle iş birliği gerektirmektedir.
Kapsam 1 emisyonları nelerdir?
Kapsam 1, şirketin sahip olduğu veya kontrol ettiği kaynaklardan salınan doğrudan emisyonlardır. Sera Gazı Protokolü bu emisyonları dört grupta toplamaktadır:
- Sabit yanma: Kazan, fırın, türbin ve jeneratörlerde yakıt yakılması.
- Hareketli yanma: Şirkete ait veya şirketin kontrolündeki araçların yakıt tüketimi.
- Süreç emisyonları: Üretim sürecindeki kimyasal tepkimelerden kaynaklanan emisyonlar; örneğin çimento üretiminde kireçtaşının ayrışması.
- Kaçak emisyonlar: Soğutma sistemlerinden gaz kaçakları ve doğal gaz hatlarındaki sızıntılar.
Türkiye Emisyon Ticaret Sistemi kapsamındaki tesislerin izleyip raporladığı emisyonlar da büyük ölçüde bu gruba girmektedir.
Kapsam 2 emisyonları nelerdir?
Kapsam 2, şirketin satın alıp tükettiği elektrik, buhar, ısı ve soğutmanın üretimi sırasında, üreticinin tesisinde salınan emisyonlardır. Emisyon şirketin bacasından çıkmamakla birlikte, doğrudan şirketin enerji tüketiminden kaynaklanmaktadır.
Sera Gazı Protokolü, Kapsam 2 emisyonlarının iki yöntemle raporlanmasını öngörmektedir:
- Konum bazlı yöntem: Elektriğin tüketildiği şebekenin ortalama emisyon faktörü kullanılmaktadır.
- Piyasa bazlı yöntem: Şirketin elektrik tedarik sözleşmeleri ve sertifikaları dikkate alınmaktadır. Türkiye’de YEK-G belgeleri ve I-REC sertifikaları bu amaçla kullanılmaktadır.
Piyasa bazlı yöntem, yenilenebilir enerji tedarik eden şirketlerin bu tercihini raporlarına yansıtabilmesine imkân tanımaktadır.
Kapsam 3 emisyonları nelerdir?
Kapsam 3, Kapsam 2 dışında kalan tüm dolaylı emisyonları kapsamaktadır. Sera Gazı Protokolü Değer Zinciri Standardı bu emisyonları 15 kategoride sınıflandırmaktadır.
Tedarik tarafı (yukarı akış):
- Satın alınan mal ve hizmetler
- Sermaye malları
- Kapsam 1 ve 2’ye dahil olmayan yakıt ve enerjiyle ilgili faaliyetler
- Gelen nakliye ve dağıtım
- Faaliyetlerde oluşan atıklar
- İş seyahatleri
- Çalışanların işe gidiş gelişi
- Kiralanan varlıklar
Satış tarafı (aşağı akış):
- Giden nakliye ve dağıtım
- Satılan ürünlerin işlenmesi
- Satılan ürünlerin kullanımı
- Satılan ürünlerin kullanım ömrü sonu
- Kiraya verilen varlıklar
- Franchise’lar
- Yatırımlar
Her kategori her şirket için geçerli değildir. Hesaplamaya genellikle hangi kategorilerin önemli olduğunu belirleyen bir ön değerlendirmeyle başlanmaktadır.
Kapsam 3 neden en kritik kalemdir?
Pek çok sektörde Kapsam 3, toplam emisyonların en büyük bölümünü oluşturmaktadır. Tedarik zinciri emisyonları, şirketlerin kendi operasyonlarından kaynaklanan emisyonları çoğu durumda kat kat aşmaktadır.
Kapsam 3 aynı zamanda hesaplanması en zor kapsamdır, çünkü verilerin önemli bir bölümü tedarikçilerden ve müşterilerden gelmektedir. Gerçek veri bulunmadığında harcama tutarına veya ürün miktarına dayalı ortalama emisyon faktörleri kullanılmakta, bu da sonuçların belirsizliğini artırmaktadır.
Kapsamlar Türk şirketlerini neden ilgilendirmektedir?
Kapsam ayrımı Türk şirketleri için artık teknik bir konu olmanın ötesine geçmiştir:
- TSRS raporlaması: TSRS 2 kapsamındaki şirketlerden Kapsam 1, 2 ve 3 emisyonlarını açıklamaları beklenmektedir. Kapsam 3 için ilk raporlama döneminde geçiş kolaylıkları uygulanmaktadır.
- Avrupalı müşteriler: AB’deki şirketler, kendi raporlama yükümlülükleri ve iklim hedefleri için tedarikçilerinden emisyon verisi talep etmektedir. Bir Türk tedarikçinin Kapsam 1 ve 2 emisyonları, Avrupalı müşterisinin Kapsam 3 emisyonlarının parçasıdır.
- Bilim temelli hedefler: Bilim Temelli Hedefler Girişimi (SBTi), Kapsam 3 emisyonları toplam emisyonun yüzde 40’ını aşan şirketlerden Kapsam 3 için de hedef belirlemelerini beklemektedir.
- Finansman: Bankalar, kredi portföylerinin emisyonlarını hesaplarken müşterilerinden emisyon verisi talep etmeye başlamıştır.
Hesaplamaya nasıl başlanır?
Kurumsal karbon ayak izi hesaplaması genellikle şu adımlarla yürütülmektedir:
- Organizasyonel sınırların belirlenmesi: Operasyonel kontrol, finansal kontrol veya öz sermaye payı yaklaşımlarından biri seçilerek hangi tesislerin dahil edileceği belirlenmektedir.
- Baz yılın seçilmesi: Gelecekteki azaltımların karşılaştırılacağı referans yıl belirlenmektedir.
- Faaliyet verilerinin toplanması: Yakıt ve elektrik tüketimi, satın alma, lojistik ve seyahat verileri derlenmektedir.
- Emisyon faktörlerinin uygulanması: Faaliyet verileri, uygun emisyon faktörleriyle çarpılarak ton CO2e’ye çevrilmektedir.
- Doğrulama: Sonuçlar, bağımsız bir doğrulama kuruluşu tarafından ISO 14064-3 standardına göre doğrulanabilmektedir.
Sık sorulan sorular
Kapsam 3 emisyonlarını raporlamak zorunlu mudur?
Gönüllü raporlamada zorunlu değildir. Ancak TSRS kapsamındaki şirketlerden, geçiş kolaylıkları saklı kalmak kaydıyla, Kapsam 3 emisyonlarını da açıklamaları beklenmektedir.
Kiralık bir ofiste tüketilen elektrik hangi kapsamdadır?
Operasyonel kontrol yaklaşımında, kiracının kontrolündeki bir mekânda tüketilen elektrik genellikle kiracının Kapsam 2 emisyonu olarak raporlanmaktadır.
Kapsam 2 ile Kapsam 3 arasındaki fark nedir?
Kapsam 2 yalnızca satın alınan elektrik, buhar, ısı ve soğutmanın üretiminden kaynaklanan emisyonları kapsamaktadır. Satın alınan hammadde, lojistik ve diğer hizmetlerden kaynaklanan dolaylı emisyonlar Kapsam 3’te yer almaktadır.
Ücretsiz ön değerlendirme
Şirketiniz Türkiye ETS veya SKDM kapsamında mı?
Birkaç soruyu yanıtlayın, hangi yükümlülüklerin sizi ilgilendirdiğini görün.